📌 3줄 요약
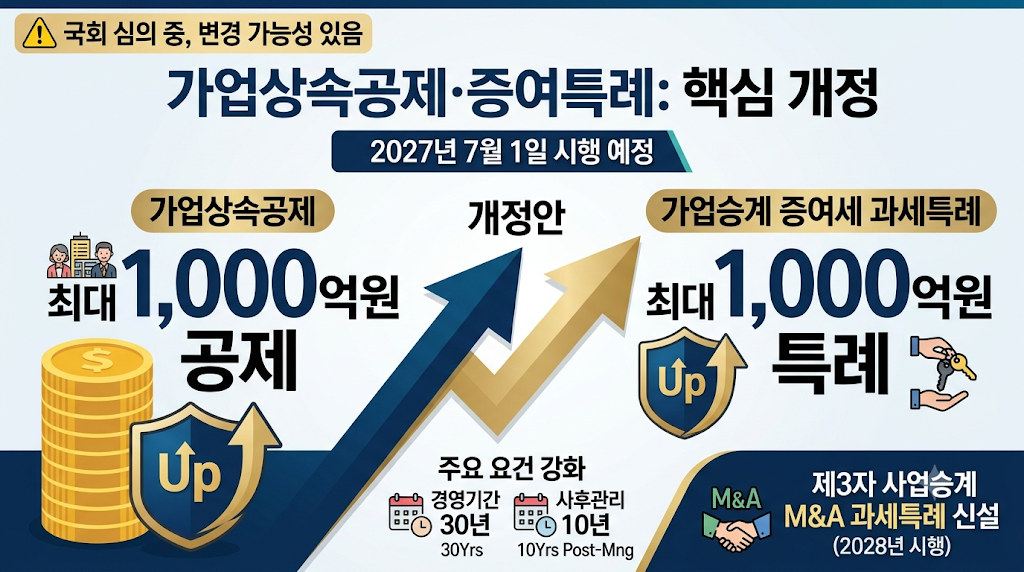
① 2027년 7월 1일부터 '가업상속공제(상속세)'와 '가업승계 증여세 과세특례(증여세)'가 각각 다른 폭으로 개편됩니다.
② 두 제도는 적용 시점(사망 vs 생전)과 경영기간·한도가 다르므로 반드시 구분해서 봐야 합니다.
③ 사후관리 요건을 어기면 감면·공제받은 세금이 이자와 함께 추징되니 기간 연장분까지 꼭 확인하세요.
중소기업을 물려줄 준비를 하고 계신 대표님이라면, '가업상속공제'와 '가업승계 증여세 과세특례'를 헷갈려서는 안 됩니다. 하나는 사망(상속) 시 적용되는 제도, 다른 하나는 생전 증여 시 적용되는 제도입니다. 오늘은 2026년 세제개편안 원문을 기준으로 두 제도를 각각 나눠서, 현행과 개정안을 비교표로 정리해 드립니다.
📋 이 글에서 다루는 내용
개정 배경과 시행 시기
재정경제부는 2026년 8월 3일 '2026년 세제개편안'을 발표했습니다. 가업상속공제와 가업승계 증여세 과세특례는 제도 도입 이후 가장 큰 폭으로 재설계되며, 2027년 7월 1일 이후 상속이 개시되거나 증여받는 분부터 적용될 예정입니다.
⚠️ 아직 국회 심의를 거치지 않은 세제개편안 단계입니다. 정기국회 논의 과정에서 세부 기준이 바뀔 수 있으니 시행 전까지 계속 확인이 필요합니다.
두 제도에 공통으로 적용되는 개정사항
아래 3가지는 가업상속공제와 가업승계 증여세 과세특례에 똑같이 적용되는 공통 개정사항입니다.
[상속세] 가업상속공제 - 현행 vs 개정안
가업상속공제는 부모님이 돌아가신 뒤(상속) 회사를 물려받을 때 상속세를 깎아주는 제도입니다.
* 20년 이상 경영한 경우도 공제 가능하나, 30년에 부족한 기간만큼 아래 사후관리기간이 늘어남
** 경영기간이 20~30년이면 부족한 기간(30년-경영기간)만큼 10년에서 추가 연장
[상속세] 가업상속공제 사후관리 요건
공제를 받은 뒤 아래 요건 중 하나라도 어기면, 공제받은 세액과 이자상당액이 함께 추징됩니다. 요건 내용 자체는 개정 후에도 동일하고, 기간만 5년에서 10년으로 늘어납니다.
[증여세] 가업승계 증여세 과세특례 - 현행 vs 개정안
가업승계 증여세 과세특례는 부모님이 살아 계실 때(생전) 자녀에게 미리 지분을 넘길 때 적용하는 제도입니다. 저율(10~20%)로 과세한 뒤, 나중에 상속 시점에 정산합니다.
[증여세] 가업승계 증여세 과세특례 사후관리 요건
증여받은 자녀(수증자)는 아래 의무를 현행 5년 → 개정 10년간 지켜야 합니다. 이를 어기면 일반 증여로 보아 이자상당액과 함께 기본세율(10~50%)로 다시 과세됩니다.
💡 요건 '내용'은 가업상속공제와 비슷하지만, 사후관리를 10년간 지켜야 한다는 부담이 커진 만큼 대표이사직 승계 계획을 더 신중하게 세워야 합니다.
자녀가 없다면? 제3자 사업승계 과세특례 신설
위 두 제도와 별개로, 상속인이 없거나 가업승계가 어려운 경우 제3자에게 회사를 매각(M&A)하는 방식도 새로 지원됩니다.
단, 이 제도는 2028년 1월 1일 이후 양도·개시분부터 적용됩니다.
지금 사업주라면 무엇을 준비해야 할까?
가업상속공제는 상속(사망) 시, 가업승계 증여세 과세특례는 생전 증여 시 쓰는 별개의 제도입니다. 두 제도 모두 2027년 7월 1일부터 요건과 사후관리가 강화되니, 우리 회사에 맞는 시나리오를 미리 점검해두시길 권합니다.
📌 도움이 되셨다면 구독과 댓글로 응원 부탁드립니다. 다음 글에서 더 실무적인 내용으로 찾아뵙겠습니다.
'알아두면 좋은 생활정보 > 절세와세무' 카테고리의 다른 글
| 2026년 세제개편안에서 가업승계 제도가 크게 바뀝니다. (0) | 2026.08.26 |
|---|---|
| 2026년 8월 세무일정 총정리 법인세 중간예납부터 피부양자까지 (0) | 2026.08.04 |
| 2026년 고용세제 개편 핵심 정리 (2027년 적용) (0) | 2026.08.03 |
| 2026년 8월 법인세 중간예납 신고 및 납부방법 안내 (0) | 2026.07.30 |
| 개인사업자 vs 법인 전환 2026 완벽정리 | 세금·4대보험·전환시점 총비교 (0) | 2026.05.16 |


댓글